「フラット35が3%超えって本当にヤバいの?」
「家を買おうと思っていたけど、もう無理?」
「固定と変動、どっちを選べばいいの?」
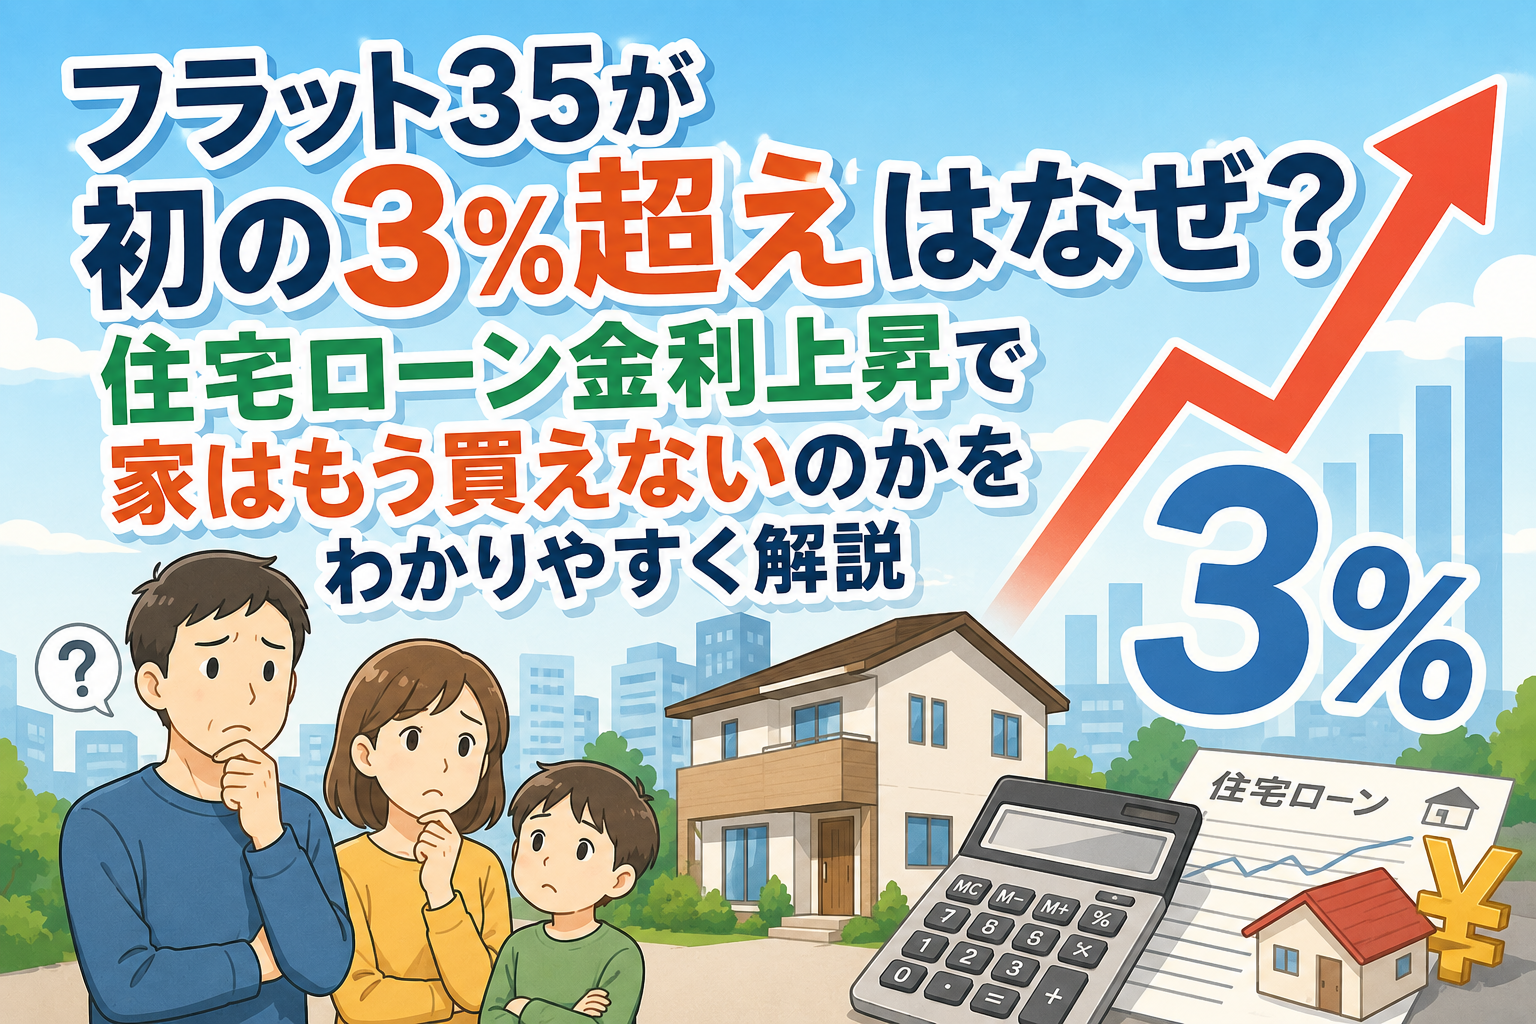
2026年6月、長期固定型住宅ローン「フラット35」の最低金利が3.21%となり、現行制度では初めて3%を超えました。
ここ数年の“超低金利時代”に慣れていた人にとっては、かなり衝撃的なニュースだったかもしれません。
実際、住宅価格の上昇に加え、住宅ローン金利まで上がる「ダブル負担」が起きつつあります。
この記事では、
・フラット35で何が起きたのか
・なぜ3%超えになったのか
・固定と変動はどう違うのか
・返済額はどれくらい増えるのか
・今から家を買う人はどう考えるべきか
を、初心者向けにわかりやすく整理して解説します。
フラット35が初の3%超えで何が起きた?
住宅金融支援機構は2026年6月、フラット35の適用金利を発表しました。
返済期間21〜35年の最低金利は3.21%となり、前月から0.5ポイント上昇しました。
この上げ幅は過去最大です。
実はフラット35は、2026年1月に初めて2%を超えたばかりでした。
そこから数か月で3%台に突入したため、住宅購入を考える人にはかなり大きな変化になっています。
背景にあるのは、長期金利の上昇です。
フラット35の最低金利3.21%はどれくらい高い?
固定金利として見ると、かなり高い水準です。
2026年1月時点では、フラット35の最多金利は2.08%でした。
そこから半年足らずで1%超上がったことになります。
数字だけ見ると「1%くらい」と感じるかもしれません。
ですが住宅ローンは金額も期間も大きいため、この差が家計に与える影響はかなり大きいです。
数年前の1%台固定を知っている人ほど、重く感じやすい状況です。
なぜフラット35の金利は急上昇しているのか
固定金利は、主に長期金利に連動します。
そのため、長期金利が上がると、フラット35のような固定型住宅ローンも上がりやすくなります。
背景には、
・日銀の政策変更
・将来の利上げ観測
・インフレ見通し
・銀行の資金調達コスト上昇
があります。
銀行側も、低い固定金利を維持し続けることが難しくなっています。
つまり今回の3%超えは、単なる一時的な値上がりではなく、日本の金利環境そのものが変わり始めているサインとも言えます。
長期金利と日銀の関係
日銀は2024年3月にマイナス金利政策を解除しました。
その後も政策金利引き上げを進めています。
日銀は、
「物価や経済が見通し通りなら金融緩和の度合いを調整する」
という姿勢を示しています。
市場では追加利上げ観測も広がっており、その影響が10年国債利回りなど長期金利に反映されています。
固定型住宅ローンは、その長期金利の影響を強く受けます。
そのため、日銀政策と住宅ローンは無関係ではありません。
フラット35が3%超えた背景には、こうした金融政策の変化があります。
返済額はどれくらい増える?
住宅ローンは、金利が上がると毎月返済額だけではなく、総返済額も大きく増えます。
イメージしやすいよう、35年返済の例を見てみます。
借入額:3,000万円
金利1.50%:約9.2万円/月
金利3.21%:約11.4万円/月
差額:約2.2万円増
総返済額差:約920万円増
借入額:4,000万円
金利1.50%:約12.3万円/月
金利3.21%:約15.2万円/月
差額:約2.9万円増
総返済額差:約1,220万円増
つまり、昔の1%台と比べると、
「月2〜3万円」
「総額900〜1,200万円」
レベルで差が出る可能性があります。
これが、今の住宅ローン環境です。
昔の低金利と同じ感覚で借入額を決めるのは危険になっています。
固定金利と変動金利はどっちがいい?
固定金利が選ばれる理由
固定金利最大の魅力は、返済額が読めることです。
35年間返済額が変わらないため、家計計画が立てやすくなります。
また、金利上昇リスクを完全に避けられます。
将来の収入が読みにくい人や、家計の安定を重視したい人には安心感があります。
特に金利上昇局面では、
「値上がりしても返済額が変わらない」
という価値が以前より重くなっています。
変動金利のメリットと注意点
一方で変動金利は、当初金利が低いのが大きなメリットです。
月々の返済額は固定より軽くなります。
ただし、将来的な金利上昇リスクがあります。
変動金利には、
・5年間返済額据え置き
・125%ルール
があります。
ただし誤解されがちですが、支払いが消えるわけではありません。
金利が上がっても月返済額を急に増やさない代わりに、元本の減り方が遅くなる仕組みです。
そのため、借入期間が長い人や家計に余裕が少ない人ほど、変動金利のリスクは重くなります。
「固定か変動か」悩む人が増えている理由
今はまさに金利転換期です。
固定金利は高くなりつつあります。
一方、変動金利も将来的には上昇する可能性があります。
つまり、
低金利を優先するか
安心感を優先するか
という選択が、以前より難しくなっています。
そのため、固定か変動かで悩む人が急増しています。
申し込み済み・引き渡し前の人はどうなる?
住宅ローンは、申し込み時ではなく実行時の金利が適用されるのが一般的です。
つまり、
申し込み時は低かった
↓
引き渡し前に金利上昇
↓
実行時金利が高くなる
というケースがあります。
すでに審査中・契約済みの人は、
・実行日
・適用金利ルール
・金利タイプ変更可否
を確認することが重要です。
「申し込んだから安心」ではない点には注意が必要です。
今から家を買うべき?待つべき?
今は住宅価格上昇と金利上昇が重なる局面です。
確かに負担は重くなっています。
ただし、
「だから絶対買うな」
とも言えません。
持ち家には、
・家賃との比較
・長期資産形成
・家族構成
・住環境の安定
といった要素もあります。
大事なのは、
借りられる額
ではなく
返せる額
で判断することです。
住宅ローンは、審査で通る金額=安全な金額ではありません。
固定・変動の両方で家計シミュレーションを行い、
「最悪でも返せるライン」
を先に決めることが重要です。
今後見るべきポイント
これから住宅ローンを考える人が見るべきなのは、
・日銀の利上げスタンス
・10年国債利回り
・各銀行の固定金利改定
・変動金利の動向
です。
固定だけでなく、変動金利も将来的には上がる可能性があります。
そのため、
「金利が上がらない前提」
ではなく、
「上がるかもしれない前提」
で家計計画を立てることが、これからは重要になります。
FAQ
フラット35が3%超えたのはなぜ?
長期金利上昇が固定型住宅ローンへ波及したためです。
日銀政策や利上げ観測、インフレ見通しが影響しています。
固定金利と変動金利はどちらがいい?
一概には言えません。
固定は安心感、変動は低金利が魅力です。
家計余力やリスク許容度で選ぶ必要があります。
住宅ローン金利は今後も上がる?
可能性はあります。
日銀政策や長期金利次第では、固定・変動とも影響を受ける可能性があります。
今は家を買わない方がいい?
人によります。
重要なのは「買う・買わない」ではなく、「返せる設計になっているか」です。
まとめ
フラット35の3%超えは、住宅ローンの時代が変わったサインです。
長く続いた超低金利前提は、少しずつ崩れ始めています。
これからは、
家を買うか
より
どう借りるか
が重要な時代です。
固定か変動か、借入額はいくらか、返済余力はあるか。
昔の感覚ではなく、今の金利環境を前提に考えることが、住宅ローンで後悔しない第一歩になりそうです。
コメント